ליווי אישי בהליכי חדלות פירעון ושיקום כלכלי, מהבקשה הראשונה ועד צו ההפטר. חובות לבנקים, להוצאה לפועל, למס הכנסה ולביטוח לאומי.
הגשת בקשה לצו פתיחת הליכים, ייצוג בדיונים
הגנה מיידית מפני נושים, עיקולים וגביית חובות
בניית תוכנית מותאמת ליכולת הכלכלית
קבלת הפטר מחובות — התחלה כלכלית חדשה
שמירה על דירת מגורים ונכסים חיוניים
הגשת תביעות חוב, ייצוג בהליכי חלוקת נכסים
מי שמגיע אלינו בדרך כלל כבר ניסה הרבה: הסדרים מול הבנקים, פריסות בהוצאה לפועל, הלוואה חדשה כדי לסגור הלוואה ישנה. בשלב מסוים החוב מפסיק להיות בעיה של תזרים ונעשה בעיה של מבנה. חוק חדלות פירעון ושיקום כלכלי, התשע"ח-2018, נועד בדיוק למצב הזה: לעצור את הגבייה, לבדוק כמה אפשר באמת לשלם, ולסיים בהפטר, כלומר במחיקת יתרת החובות.
יחיד שאינו מסוגל לפרוע את חובותיו, או שחובותיו עולים על מה שיש לו. בודקים את היחס בין החובות לבין ההכנסות והנכסים, וגם את תום הלב: איך נוצרו החובות ומה נעשה כדי לפרוע אותם. כשסך החובות אינו עולה על 150,000 ₪, ההליך מתנהל ככלל בפני רשם ההוצאה לפועל (ראו הליך לחובות עד 150,000 ₪). מעל לכך הבקשה מוגשת לממונה על הליכי חדלות פירעון, וההחלטות המהותיות ניתנות בבית המשפט.
ההכנסה של המשק, מספר הנפשות בבית, הוצאות מחיה סבירות והנכסים. הנאמן בודק לא רק כמה אתם מרוויחים היום אלא גם כמה אתם מסוגלים להרוויח. מי שעובד בחצי משרה בלי סיבה טובה, או מי שמוציא על דברים שאינם הכרחיים, ימצא שהתשלום נקבע לפי יכולת ההשתכרות ולא לפי התלוש. לכן חשוב להגיע עם תמונה מדויקת של ההוצאות, כולל טיפול רפואי, ילדים ומזונות.
דירת מגורים אינה מוגנת אוטומטית. היא נכס שנכלל בהליך, ובמקרים רבים הנאמן יבקש למכור אותה כדי לפרוע חלק מהחובות. יש מצבים שבהם אפשר לשמור עליה: כשההון בדירה מעבר למשכנתא קטן, כשבן משפחה מוכן לרכוש את החלק, או כשמגיעים להסדר עם הנאמן ועם הבנק. זו אחת השאלות הראשונות שאנחנו בודקים, עוד לפני שמגישים דבר. עוד על כך: הגנה על נכסים בהליך חדלות פירעון.
ההפטר אינו חל על כל החובות. קנסות ופיצויים שנפסקו בהליך פלילי נשארים, חוב שנוצר במרמה עלול להיות מוחרג, וחוב מזונות דורש בדיקה נפרדת (מזונות וחדלות פירעון). ערבים לחובות שלכם אינם משתחררים מכוח ההפטר שלכם, ולכן כדאי לחשוב גם עליהם מראש (ערבים לחובות).
לא חייבים להגיע עם הכל. עדיף לבוא עם חצי מהמסמכים מאשר לדחות את הפגישה בחודש.
חדלות פירעון אינה תמיד הדרך הנכונה. כשיש חוב אחד או שניים והכנסה יציבה, לעיתים הסדר ישיר מול הנושים או טיפול בתיקים בהוצאה לפועל יפתרו את הבעיה מהר יותר ועם פחות מגבלות. כשהחובות מפוזרים בין נושים רבים והתשלומים לא מכסים אפילו את הריבית, חדלות פירעון היא בדרך כלל הדרך היחידה לסיים. בפגישה הראשונה אנחנו אומרים בדיוק את זה: איזו דרך מתאימה לכם, גם אם היא לא דורשת אותנו.
שכר הטרחה תלוי בהיקף החובות, במספר הנושים ובשאלה אם יש נכסים. בסוף הפגישה הראשונה תקבלו הצעה כתובה, כך שתדעו מראש מה ההוצאה.
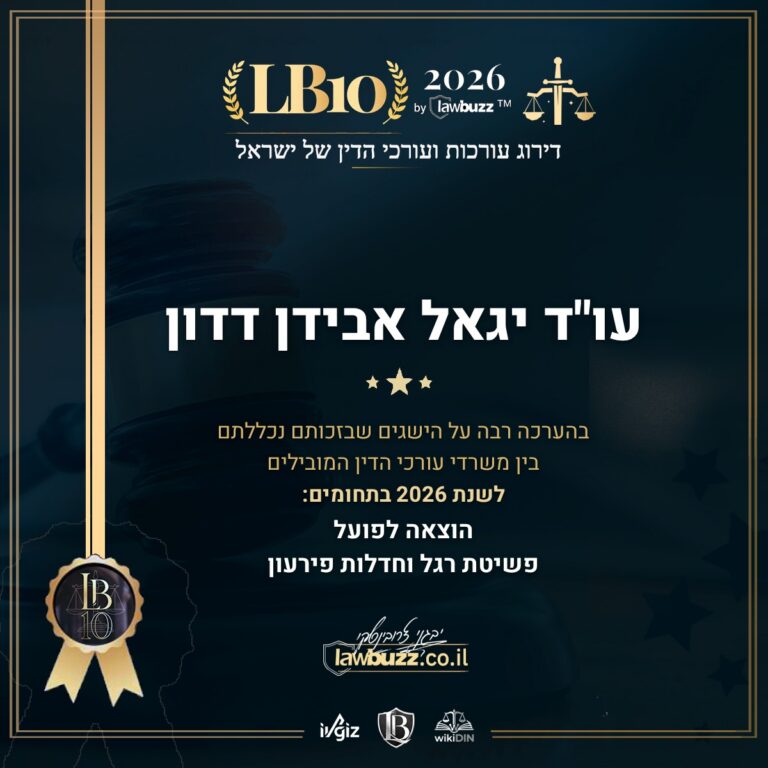
את תיקי חדלות הפירעון וההוצאה לפועל במשרד מוביל עו״ד יגאל אבידן דדון. הוא מייצג חייבים מול הממונה על הליכי חדלות פירעון, מול הנאמנים ובבתי המשפט, ומלווה כל תיק בעצמו, מהפגישה הראשונה ועד ההפטר.
בשנת 2026 נכלל עו״ד אבידן דדון בדירוג LB10 של Lawbuzz בתחומי הוצאה לפועל ופשיטת רגל וחדלות פירעון.
חוק חדלות פירעון ושיקום כלכלי, התשע"ח-2018, פתח דלת חדשה למי שנקלע לקשיים כלכליים. משרד אבידן דנינו מלווה חייבים ונושים בכל שלבי ההליך, מהגשת הבקשה ועד להפטר.
אנו מבינים שמצב כלכלי קשה הוא גם מצב רגשי קשה, ולכן מעניקים ליווי אישי, מקצועי ואמפתי. ניסיוננו מאפשר לנו לבנות תוכניות פירעון ריאליסטיות שבתי המשפט מאשרים.
שיחה ראשונית להבנת הצורך והדחיפות.
בחינת המסמכים, ניתוח משפטי והצגת האפשרויות.
תוכנית פעולה ברורה, לוחות זמנים ועלויות שקופות.
ניהול ההליך, עדכון שוטף ועמידה לצדכם עד הסוף.
יחיד שאינו מסוגל לפרוע את חובותיו במועדם, או שחובותיו עולים על נכסיו. בהליך נבדק גם אופן היווצרות החובות ותום הלב. כשסך החובות אינו עולה על 150,000 ₪, ההליך מתנהל ככלל בפני רשם ההוצאה לפועל; מעל לכך, מול הממונה ובית המשפט.
לא בהכרח, אבל דירת מגורים אינה מוגנת אוטומטית. היא נכס שנכלל בהליך, והנאמן רשאי לבקש למכור אותה. לעיתים אפשר לשמור עליה בהסדר עם הנאמן והבנק או ברכישת החלק על ידי בן משפחה. את זה בודקים לפני שמגישים.
מהגשת הבקשה ועד ההפטר עוברות בדרך כלל כמה שנים: תקופת ביניים של חודשים, ואחריה תוכנית פירעון שנמשכת לרוב כשלוש שנים. במצבים מסוימים, למשל גיל מבוגר או מצב רפואי, ההליך יכול להתקצר.
עם מתן צו לפתיחת הליכים נעצרים הליכי הגבייה נגדכם, ובהם תיקי ההוצאה לפועל, העיקולים והתשלומים בהם. הנושים ממשיכים את הבירור דרך הנאמן, במסגרת ההליך.
במהלך ההליך חלה הגבלה על יציאה מהארץ. לנסיעה מוצדקת אפשר לבקש היתר, ובדרך כלל הוא ניתן כשיש סיבה סבירה וההליך מתנהל כסדרו.
כן. אפשר לנהל חשבון לצורכי היום-יום, אבל נטילת הלוואות ואשראי כפופה למגבלות ההליך, וחובה לדווח על ההכנסות וההוצאות בדוחות לנאמן.
"פשיטת רגל" הוא שם ההליך לפי הפקודה הישנה. מאז ספטמבר 2019 חל חוק חדלות פירעון ושיקום כלכלי, שהדגש בו הוא על שיקום ועל הפטר. הסבר מפורט על ההבדלים.
ככלל, חוב מזונות אינו נמחק כמו חוב רגיל, והוא דורש בדיקה נפרדת. עוד על מזונות וחדלות פירעון.
הסדר חוב הוא הסכמה ישירה עם הנושים, בלי הליך ובלי המגבלות שלו, והוא מתאים כשמספר הנושים קטן וההכנסה יציבה. כשאין דרך להגיע להסכמה עם כולם, חדלות פירעון מאפשרת לכפות פתרון אחד על כל הנושים.
שכר הטרחה תלוי בהיקף החובות, במספר הנושים ובשאלה אם יש נכסים. בסוף הפגישה הראשונה נמסרת הצעה כתובה.
התקשרו עכשיו לייעוץ ראשוני ללא עלות, או השאירו פרטים ונחזור אליכם.
משרד:
02-577-7855
נייד:
יגאל אבידן: 050-522-9848
אתי דנינו: 054-752-0526
כתובת דוא"ל:
[email protected]
כתובת:
רחוב התנופה 12, מגדל התנופה, קומה 2, ירושלים
📍 רחוב התנופה 12, מגדל התנופה, קומה 2, ירושלים
📞 משרד: 02-5777855
📱 יגאל אבידן: 050-522-9848
📱 אתי דנינו: 054-752-0526
© 2026 אבידן דנינו משרד עורכי דין | כל הזכויות שמורות